Bij bouwprojecten kunnen alledaagse gebeurtenissen grote verzekeringsrechtelijke vragen oproepen. Grondwater stroomt een bouwput in. De bodem wordt nat, aanvullende maatregelen zijn nodig en de kosten van de aannemer lopen op. Is dan sprake van materiële schade aan de bouwput die onder een CAR-verzekering valt? Die vraag stond centraal in het arrest van het Hof Amsterdam van 25 augustus 2026, ECLI:NL:GHAMS:2026:2410. De rechtbank en het hof kwamen tot verschillende conclusies. Juist dat verschil maakt deze zaak interessant voor de bouw- en verzekeringspraktijk.
Wat speelde hier?
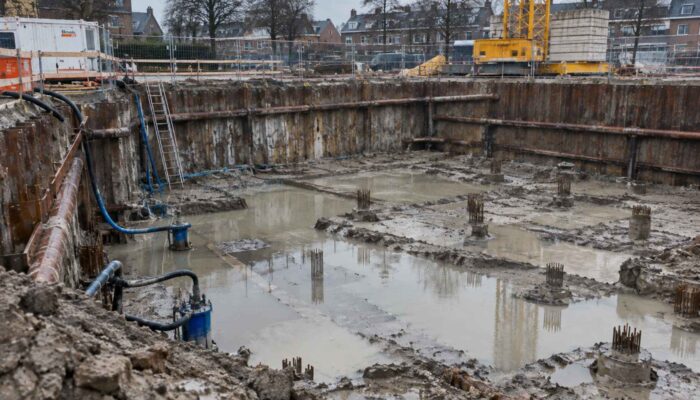
De zaak betrof de bouw van een appartementencomplex met een ondergrondse parkeergarage. Voor de parkeergarage moest een bouwput worden ontgraven. Daarbij was bemaling nodig om de grondwaterstand tijdelijk te verlagen en de bouwput droog te maken en droog te houden.
Toen de bouwput voor ongeveer een derde op diepte was, kwam grondwater langs de funderingspalen omhoog. Hierdoor ontstonden wellen in de zandbodem en liep water de bouwput in.
Het zand op de bodem werd nat. Vervolgens zijn maatregelen, zoals extra bemaling, getroffen om de bouwput weer droog te krijgen.
Voor het project was een Construction All Risks-verzekering (CAR-verzekering) afgesloten. Deze verzekering bood dekking voor materiële schade aan of verlies van verzekerde objecten. Tussen partijen was niet in geschil dat de bouwput onderdeel was van het verzekerde werk. De centrale vraag was of het instromende grondwater materiële schade aan die bouwput had veroorzaakt.
Die vraag raakt aan een discussie die al langer speelt binnen het verzekeringsrecht. In polisvoorwaarden wordt het begrip zaakbeschadiging of materiële beschadiging vaak wel gebruikt, maar niet altijd nader omschreven. In de rechtspraak en literatuur wordt dan veelal aangesloten bij het criterium dat sprake moet zijn van een objectieve aantasting van de stoffelijke structuur die naar verkeersopvattingen de stoffelijke gaafheid van de zaak kenmerkt.
Over dit criterium bestaat op hoofdlijnen weinig verschil van mening in de verzekerings(recht)praktijk. De discussie ontstaat vooral bij de toepassing ervan. Ook hier speelde de vraag wanneer een zaak nu fysiek is aangetast en of dat het geval is wanneer droog zand in een bouwput verandert in nat zand.
Deze vraag speelt niet alleen bij bouwputten. De vraag is aan de orde geweest bij onder meer vervuiling, verkleuring, vermenging van stoffen, beschadigde zonnepanelen en producten die tijdens een productieproces een ongewenste structuur krijgen. De grondwaterzaak past binnen die bredere discussie.
Rechtbank en hof kijken verschillend naar dezelfde verandering
De rechtbank oordeelde dat sprake was van materiële schade aan de bouwput. Zij legde de nadruk op de feitelijke verandering van de bodem. Het droge zand was door het instromende grondwater veranderd in nat zand of modder. Volgens de rechtbank betekende de verandering van droog zand in nat zand of modder dat de stoffelijke structuur van de bouwput objectief was aangetast.
De rechtbank wees de vordering van verzekerde grotendeels toe.
Het hof kwam tot een andere beoordeling. Volgens het hof was het enkele nat worden van het zand onvoldoende om te spreken van een objectieve aantasting van de stoffelijke structuur van de bouwput. Het hof achtte daarnaast van belang dat de genomen maatregelen – zoals aanvullende bemaling en kwelschermen – verband hielden met de bodemgesteldheid ter plaatse en nodig waren om het werk deugdelijk te kunnen uitvoeren.
Rechtbank en hof hanteerden hetzelfde juridische criterium, maar pasten dit verschillend toe op de feitelijke verandering van de bouwput. De rechtbank legde het accent op de overgang van droog zand naar nat zand of modder. Het hof beoordeelde die verandering nadrukkelijker binnen de context van een bouwput in uitvoering en de bodemgesteldheid ter plaatse.
Wat is het verschil tussen beschadiging en schade?
Bij de beoordeling van CAR-schades is het belangrijk om beschadiging en schade van elkaar te onderscheiden. Beschadiging ziet op de toestand van het verzekerde object. De vraag is of de stoffelijke structuur daarvan objectief is aangetast. Schade ziet vervolgens op het financiële nadeel dat uit die beschadiging voortvloeit, zoals herstelkosten, vervangingskosten of andere vermogensschade. Beschadiging is daarmee de mogelijke schadeoorzaak en schade het mogelijke financiële gevolg.
Dit onderscheid helpt om de grondwaterzaak te plaatsen. De kosten om een bouwput droog te krijgen kunnen aanzienlijk zijn. De aanwezigheid van kosten betekent echter niet automatisch dat die kosten zijn aan te merken als herstelkosten van een materieel beschadigd object. Eerst moet worden bepaald of sprake is van een verzekerde beschadiging. Daarna komt de vraag aan de orde welke kosten met het herstel daarvan verband houden. De kwalificatie van de fysieke verandering werkt daarmee door in de beoordeling van de kosten. Als geen verzekerde beschadiging wordt aangenomen, kunnen de genomen maatregelen in beginsel ook niet als herstel van die beschadiging worden aangemerkt.
Het hof oordeelde dat de aanvullende maatregelen in deze zaak nodig waren om het werk, gelet op de plaatselijke bodemgesteldheid, deugdelijk te kunnen uitvoeren. Volgens het hof waren dit geen kosten voor het terugbrengen van een beschadigde bouwput in de oude toestand, maar uitvoeringskosten die nodig waren om een geschikte bouwput tot stand te brengen.
Geen eenvoudige grens, wel een bruikbare illustratie
Het arrest geeft geen algemene regel dat instromend grondwater nooit tot materiële schade aan een bouwput kan leiden. Het hof overwoog uitdrukkelijk dat een bouwput wel degelijk beschadigd kan raken. In deze zaak vond het hof het nat worden van het zand echter onvoldoende om een objectieve aantasting van de stoffelijke structuur aan te nemen. De rechtbank had diezelfde feitelijke verandering eerder wel als materiële schade aangemerkt.
De uitspraak is daarmee vooral interessant als illustratie van een terugkerend discussiepunt binnen het verzekeringsrecht. Niet omdat zij voor alle gevallen definitief duidelijk maakt waar de grens ligt, maar juist omdat zij laat zien dat die grens in concrete situaties verschillend kan worden getrokken.
Voor verzekerden, aannemers en verzekeraars ligt de belangrijkste les in een zorgvuldige feitelijke en technische onderbouwing. Niet alleen de gebeurtenis en de gemaakte kosten moeten worden vastgesteld. Ook moet duidelijk worden gemaakt welk verzekerd object is veranderd, waaruit die verandering bestaat en of de kosten zijn gericht op herstel van een beschadiging of op de verdere uitvoering van het werk.